
Steuerpflichten im 3. Quartal 2026
Rundschreiben: Steuerpflichten im 3. Quartal 2026
Am 20 Oktober 2026 endet die Frist für die Einreichung der folgenden Erklärungen:
- Formular 303, vierteljährliche Umsatzsteuervoranmeldung. Für Steuerpflichtige, die zur sofortigen Übermittlung von Informationen (SII) verpflichtet sind, endet die Frist am Oktober 2026.
- Formular 349, (vierteljährliche/monatliche) zusammenfassende Meldung der innergemeinschaftlichen Transaktionen.
- Formular 111 (vierteljährlich/monatlich, je nach Fall) über die Einbehaltung und Abführung der Einkommensteuer auf Einkünfte aus nichtselbständiger Arbeit und beruflicher Tätigkeit.
- Formular 115 (vierteljährlich/monatlich), Einbehaltungen und Abzüge auf Einkünfte aus der Vermietung von städtischen Immobilien.
- Formular 123 (vierteljährlich/monatlich), Einbehaltungen auf Kapitalerträge (Zinsen, ausgezahlte Dividenden usw.).
- Formular 216 (vierteljährlich/monatlich), Erklärung der an Nichtresidenten geleisteten oder angefallenen Zahlungen (Zinsen, Dividenden, Gebühren usw.).
Die Frist für die Einreichung der oben genannten Selbstveranlagungen mit Lastschriftverfahren als Zahlungsart endet am 15. Oktober 2026 (vierteljährliche Verpflichtung), mit Ausnahme der monatlichen MwSt.-Selbstveranlagung (Steuerpflichtige, die unter die SII fallen), die am 27. Oktober 2026 endet.
Körperschaftsteuer
Vorauszahlungen
Wir möchten Sie daran erinnern, dass die Frist für die Einreichung der Formulare 202 (allgemeine Regelung/Großunternehmen) und 222 (Steuerkonsolidierungsregelung) für die zweite Vorauszahlung der Körperschaftsteuer 2026 am 20. Oktober 2026 abläuft. Steuerkonzerne und Großunternehmen sind verpflichtet, diese Erklärung (Formular 222 und 202) abzugeben, auch wenn sich keine Steuerschuld ergibt.
Die Frist für die Einreichung der Formulare 202 und 222 mit Lastschriftverfahren als Zahlungsart endet am 15. Oktober 2026.
Insbesondere bei der Berechnung der Körperschaftsteuervorauszahlungen ist folgendes zu berücksichtigen:
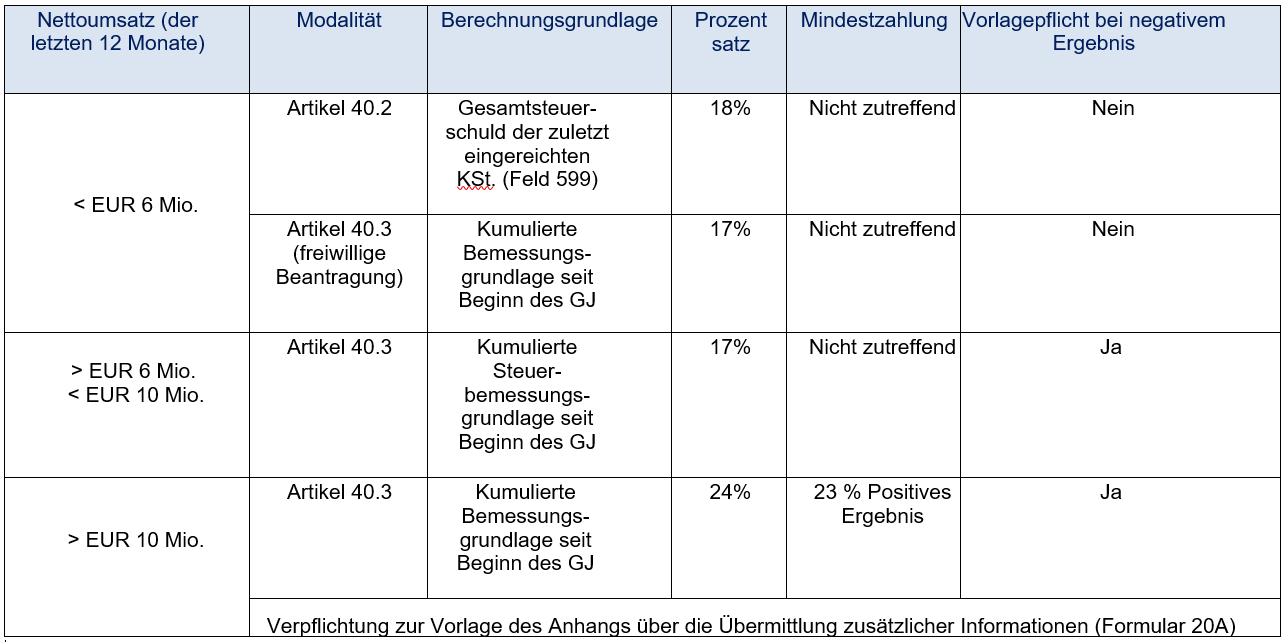
a) Unternehmen, deren Nettoumsatz in den zwölf Monaten vor Beginn des Veranlagungszeitraums 6 Millionen Euro nicht übersteigt: Die Berechnungsgrundlage für die Vorauszahlung ist die Gesamtsteuerschuld, d.h. der Betrag in Feld 599 der zuletzt eingereichten Körperschaftsteuererklärung. Auf diesen Betrag ist der Prozentsatz von 18 % anzuwenden.
b) Unternehmen, die in den zwölf Monaten vor Beginn des Steuerzeitraums einen Nettoumsatz von mehr als 6 Millionen Euro, aber weniger als 10 Millionen Euro erzielt haben, oder die sich für die Berechnung der Vorauszahlungen auf der Grundlage der Steuerbemessungsgrundlage des laufenden Geschäftsjahres entschieden haben: Die Vorauszahlung wird auf der Grundlage der Steuerbemessungsgrundlage für den Zeitraum vom Beginn des Steuerjahres bis zum 30. September 2026 berechnet. Die Verrechnung mit steuerlichen Verlusten aus den Vorjahren ist ebenso zulässig wie der Abzug von Freibeträgen, Einbehaltungen und Vorsteuern, die vom Einkommen des Steuerpflichtigen abgezogen wurden, sowie von Vorauszahlungen für den Veranlagungszeitraum. Der anzuwendende Prozentsatz ergibt sich aus der Anwendung von 5/7 des abgerundeten Steuersatzes. Für Unternehmen, die dem allgemeinen Steuersatz von 25 % unterliegen, beträgt der Prozentsatz demnach 17 %.
c) Unternehmen, die in den zwölf Monaten vor Beginn des Veranlagungszeitraums einen Umsatz von mindestens 10 Mio. EUR erzielt haben: Die Vorauszahlung wird wie im vorigen Punkt beschrieben berechnet, wobei folgende Besonderheiten gelten:
- Der zu zahlende Betrag darf nicht niedriger sein als 23 % des positiven Ergebnisses der Gewinn- und Verlustrechnung für den Zeitraum vom Beginn des Geschäftsjahres bis zum 30. September 2026 entspricht, abzüglich ausschließlich der zuvor für denselben Steuerzeitraum geleisteten Vorauszahlungen.
- Der anzuwendende Prozentsatz ergibt sich aus der Anwendung von 19/20, aufgerundet, auf den derzeitigen Steuersatz von 25 %, d.h. 24 %.
Nachstehend finden Sie eine Übersicht über die Vorauszahlungsmodalitäten:
Verrechnung von Steuerverlusten
Wir möchten Sie daran erinnern, dass die Verrechnung von Steuerverlusten begrenzt ist, was sich auf die Berechnung der Vorauszahlung unter Berücksichtigung des Nettoumsatzes des Unternehmens im Vorjahr auswirkt. Grundsätzlich können Steuerverluste bis zu einem Betrag von 1 Million Euro verrechnet werden, außer in besonderen Fällen.
Ergänzungssteuer – Säule 2
Mit der Umsetzung der Regeln zur globalen Mindestbesteuerung der Säule 2 der OECD in das spanische Recht wurde eine neue Steuerpflicht in Form einer Ergänzungssteuer eingeführt. Diese gilt für große multinationale und nationale Konzerne, wenn in mindestens zwei der vier Steuerzeiträume unmittelbar vor Beginn des Steuerzeitraums 2025 der Nettoumsatz aller zum Konzern gehörenden Unternehmen gemäß dem konsolidierten Jahresabschluss der obersten Muttergesellschaft mindestens 750 Millionen Euro betrug.
Formular 240 – „Mitteilung des konstituierenden Unternehmens, das die Informationserklärung zur Ergänzungssteuer abgibt“.
Damit soll der staatlichen Steuerbehörde das konstituierende Unternehmen mitgeteilt werden, das als Erklärer der Informationserklärung (Formular 241) zur Ergänzungssteuer fungiert. So soll ein globales Mindeststeuersatzniveau bei multinationalen und großen nationalen Unternehmensgruppen gewährleistet werden.
Was die Einreichungsfrist betrifft, ist die Mitteilung für Besteuerungszeiträume, die am 31. Dezember 2025 enden, in jedem Fall spätestens bis zum 30. Dezember 2026 einzureichen.