
Obligations fiscales troisième trimestre de 2026
Obligations fiscales troisième trimestre de 2026
Le 20 octobre 2026 est la date limite de dépôt, entre autres, des déclarations suivantes (trimestrielles/mensuelles, le cas échéant)
- Formulaire 303, Déclaration Trimestrielle de TVA. Pour les contribuables inclus dans le Système Immédiat d’Information (SII), la date limite sera fixée au 30 octobre 2026.
- Formulaire 349, Déclaration récapitulative (trimestrielle/mensuelle) des opérations intracommunautaires.
- Formulaire 111 Retenues et recettes au compte de l’impôt sur le revenu des personnes physiques pour les revenus du travail et des activités professionnelles.
- Formulaire 115 Retenues et recettes au compte sur les revenus de la location d’immeubles urbains.
- Formulaire 123 Retenues sur les rendements des capitaux mobiliers (intérêts, dividendes versés, etc.)
- Formulaire 216 Déclaration des paiements effectués ou échus à des non-résidents (intérêts, dividendes, redevances, etc.).
La date limite pour le dépôt des autoliquidations ci-dessus utilisant le prélèvement comme mode de paiement expire le 15 octobre 2026 (obligation trimestrielle), à l’exception de l’autoliquidation mensuelle de la TVA, qui expire le 27 octobre 2026.
Impôt sur les Sociétés
Acomptes provisionnels
Nous vous rappelons que la date limite de dépôt des modèles 202 (régime général/Grandes Entreprises) et 222 (régime de consolidation fiscale) correspondant au deuxième acompte provisionnel de l’impôt sur les Sociétés 2026 est fixée au 20 octobre 2026. Les Groupes Fiscaux et Grandes Entreprises seront tenus de présenter cette déclaration (modèles 222 et 202, respectivement), même si le résultat n’est pas à verser.
Le délai de dépôt des modèles 202 et 222 en utilisant le prélèvement automatique comme mode de paiement est fixé au 15 octobre 2026.
En particulier, en ce qui concerne le calcul de l’acompte provisionnel de l’Impôt sur les Sociétés, il convient de noter ce qui suit
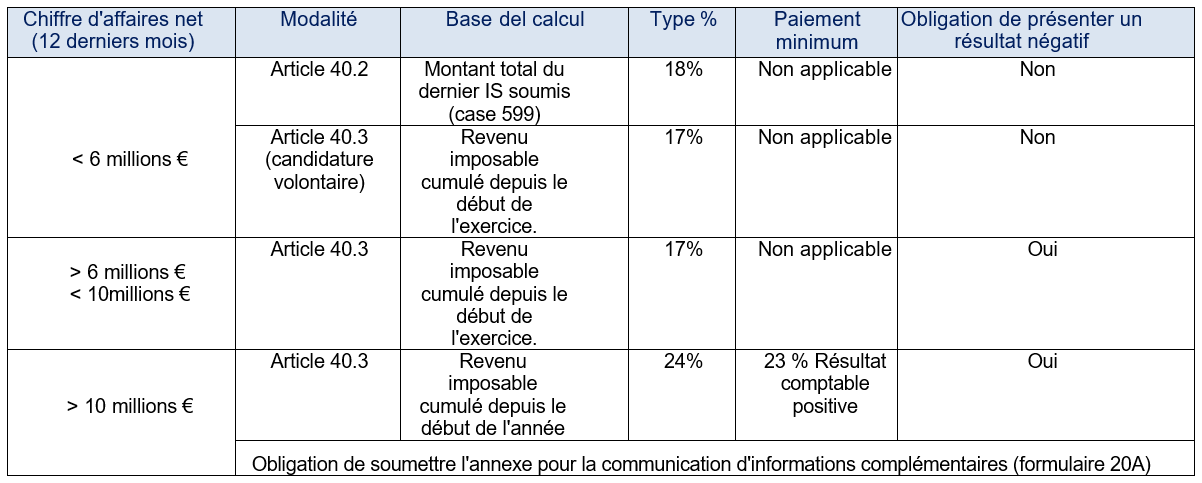
a) Entreprises dont le chiffre d’affaires net des douze mois précédant le début de la période fiscale ne dépasse pas 6 millions d’euros : La base de calcul de l’acompte correspondra à la cotisation intégrale, c’est-à-dire le montant de la case 599 de la dernière déclaration d’Impôt sur les Sociétés présentée. Sur cette base, un pourcentage de 18 % devra être appliqué.
b) Entreprises dont le chiffre d’affaires net des douze mois précédant le début de la période fiscale est compris entre 6 et 10 millions d’euros ou ayant opté pour le calcul des acomptes provisionnels selon la base imposable de l’exercice en cours : L’acompte provisionnel sera calculé sur la base imposable correspondant à la période allant du début de l’exercice jusqu’au 30 septembre 2026. La compensation des bases imposables négatives des exercices précédents est autorisée, ainsi que la déduction des crédits d’impôt, des retenues et des acomptes. Le taux applicable sera de 17%.
c) Entités ayant réalisé un chiffre d’affaires d’au moins 10 millions d’euros au cours des douze mois précédant le début de la période d’imposition : Le paiement échelonné sera calculé comme indiqué au point précédent, avec les particularités suivantes :
- Le montant à verser ne peut être inférieur à 23 % du résultat positif du compte de résultat correspondant à la période allant du début de l’exercice commercial jusqu’au 30 septembre 2026, déduction faite exclusivement des versements échelonnés effectués antérieurement correspondant à la même période d’imposition.
- Le pourcentage à appliquer sera le résultat de l’application de 19/20, arrondi à la hausse, au taux d’imposition actuel de 25 %, soit 24 %
Vous trouverez ci-dessous un tableau récapitulatif des modalités de paiement échelonné :
Compensation des pertes fiscales
Nous vous rappelons qu’il existe des limitations à la compensation des pertes fiscales, ce qui affecte le calcul de l’acompte provisionnel, basé sur le chiffre d’affaires net obtenu par l’entité au cours de l’année précédente. En général, les pertes fiscales peuvent être compensées jusqu’à un montant de 1 million d’euros, sauf cas particuliers.
Impôt complémentaire – Pilier 2
La transposition dans la législation espagnole des règles relatives à l’impôt minimum mondial (Pilier 2 de l’OCDE) a introduit une nouvelle obligation fiscale sous la forme d’un impôt complémentaire, applicable aux groupes multinationaux et nationaux de grande taille lorsque, au moins au cours de deux des quatre périodes fiscales précédant immédiatement le début de la période fiscale 2025, le chiffre d’affaires net de l’ensemble des entités faisant partie du groupe est égal ou supérieur à 750 millions d’euros, selon les états financiers consolidés de la société mère ultime.
Formulaire 240 – « Déclaration de l’entité constitutive relative à la déclaration informative de l’impôt complémentaire »
Il a pour but d’informer l’Agence d’État de l’administration fiscale de l’entité constitutive qui agira en tant que déclarant de la déclaration d’information (formulaire 241) de l’impôt complémentaire afin de garantir un niveau global minimum d’imposition dans les groupes multinationaux et les grands groupes nationaux.
En ce qui concerne le délai de dépôt, les déclarations relatives aux périodes d’imposition se terminant le 31 décembre 2025 devront, dans tous les cas, être déposées le 30 décembre 2026.