
Obligaciones fiscales tercer trimestre de 2026
Obligaciones fiscales tercer trimestre de 2026
El próximo día 20 de octubre de 2026 finaliza el plazo para la presentación de, entre otras, las siguientes declaraciones:
- Modelo 303, declaración trimestral de IVA. Para aquellos contribuyentes incluidos en el Suministro Inmediato de Información (SII) el plazo será hasta el día 30 de octubre de 2026.
- Modelo 349, declaración (trimestral/mensual) recapitulativa de operaciones intracomunitarias.
- Modelo 111 (trimestral/mensual, que en su caso corresponda), de retenciones e ingresos a cuenta del IRPF sobre rendimientos del trabajo y actividades profesionales.
- Modelo 115 (trimestral/mensual), de retenciones e ingresos a cuenta sobre rendimientos procedentes del arrendamiento de inmuebles urbanos.
- Modelo 123 (trimestral/mensual), de retenciones derivadas de rendimientos del capital mobiliario (intereses, dividendos satisfechos, etc.)
- Modelo 216 (trimestral/mensual), de declaración de pagos realizados o devengados a no residentes (intereses, dividendos, cánones, etc.).
El plazo de presentación de las anteriores autoliquidaciones utilizando como método de pago la domiciliación bancaria, finaliza el 15 de octubre 2026 (obligación trimestral), excepto para la autoliquidación mensual de IVA (contribuyentes incluidos en el SII), que finaliza el 27 de octubre 2026.
Impuesto sobre Sociedades
Pagos Fraccionados
Les recordamos que el próximo día 20 de octubre de 2026 finaliza el plazo para la presentación de los modelos 202 (régimen general/grandes Empresas) y 222 (régimen de consolidación fiscal) correspondientes al segundo pago fraccionado a cuenta del Impuesto sobre Sociedades 2026. Los Grupos Fiscales y Grandes Empresas estarán obligados a presentar esta declaración (modelos 222 y 202, respectivamente) aun cuando el resultado no fuera a ingresar.
El plazo de presentación de los modelos 202 y 222 utilizando como método de pago la domiciliación bancaria, finaliza el 15 de octubre 2026.
En particular, y en lo referente al cálculo del pago fraccionado del Impuesto sobre Sociedades, debe atenderse a lo siguiente:
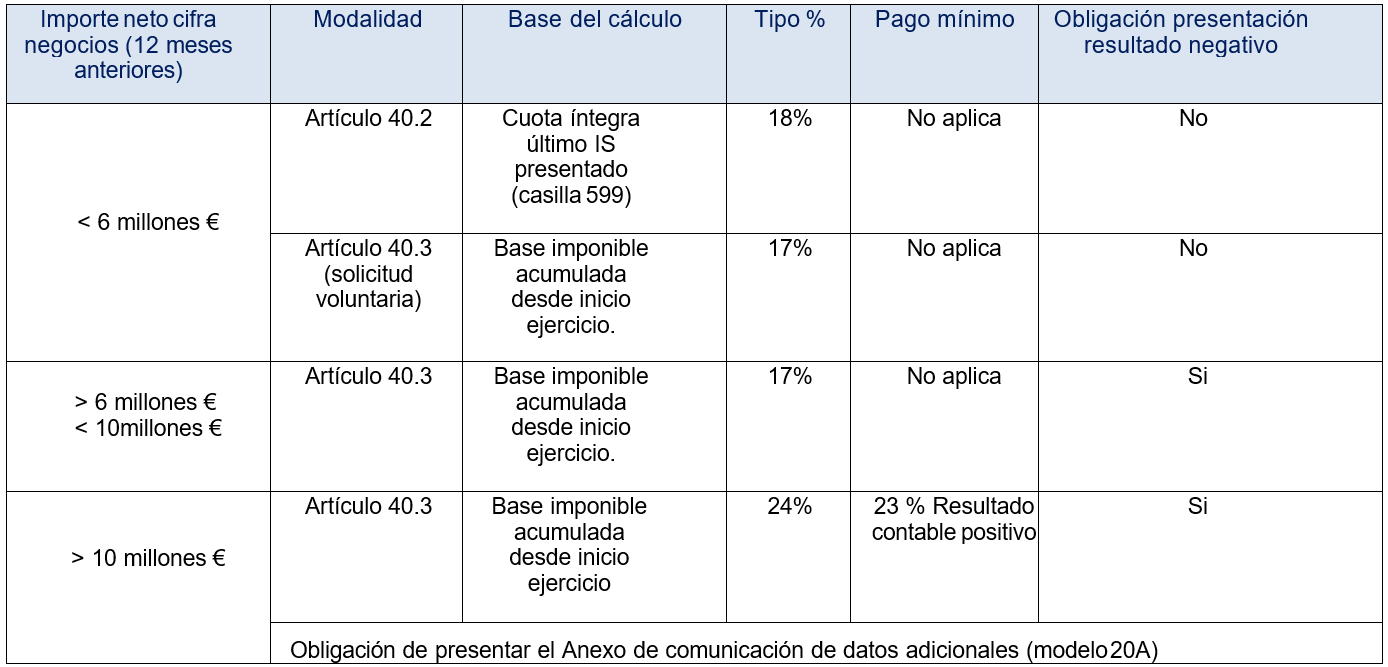
a) Entidades con un importe neto de la cifra de negocios de los doce meses anteriores al inicio del período impositivo, no sea superior a los 6 millones de euros: La base para calcular el pago fraccionado corresponderá a la cuota íntegra, esto es, el importe de la casilla 599, del último Impuesto sobre Sociedades presentado. Sobre esta base, deberá aplicarse el porcentaje del 18 por ciento.
b) Entidades con un importe neto de la cifra de negocios de los doce meses anteriores al inicio del período impositivo superior a los 6 millones de euros, pero inferior a 10 millones de euros, o que hayan optado por el cálculo de los pagos fraccionados según la base imponible del ejercicio corriente: El pago fraccionado se calculará sobre la base imponible correspondiente al período que va desde el inicio de su ejercicio social hasta el 30 de septiembre de 2026. Se permite la compensación de bases imponibles negativas de ejercicios anteriores, así como la deducción en cuota de bonificaciones, retenciones e ingresos a cuenta practicados sobre los ingresos del contribuyente y de los pagos fraccionados efectuados correspondientes al período impositivo. Por lo que respecta al porcentaje a aplicar, éste será el resultado de aplicar 5/7 al tipo de gravamen redondeado por defecto. Para aquellas sociedades a las que sea de aplicación el tipo general del 25 por ciento el porcentaje será, en consecuencia, el 17 por ciento.
c) Entidades con una cifra de negocios de al menos 10 millones de euros en los doce meses anteriores al inicio del período impositivo: El pago fraccionado se calculará según lo expuesto en la letra anterior con las siguientes particularidades:
- La cantidad a ingresar no puede ser inferior al 23 por ciento del resultado positivo de la cuenta de pérdidas y ganancias correspondiente al período que va desde el inicio de su ejercicio social hasta el 30 de septiembre de 2026, minorando exclusivamente, en los pagos fraccionados realizados con anterioridad correspondientes al mismo periodo impositivo.
- El porcentaje a aplicar será resultado de aplicar 19/20, redondeado por exceso, al tipo de gravamen vigente del 25 por ciento, esto es, el 24 por ciento.
A continuación, les adjuntamos un cuadro resumen de las modalidades de pago fraccionado:
Compensación de bases imponibles negativas
Les recordamos que existen limitaciones en la compensación de bases imponibles negativas, afectando pues al cálculo del pago fraccionado, atendiendo al importe neto de cifra de negocios obtenido por la entidad en el ejercicio anterior. Con carácter general, se podrán compensar bases imponibles negativas hasta el importe de 1 millón de euros, salvo casos particulares.
Impuesto Complementario – Pilar 2
La transposición al ordenamiento español de las reglas de tributación mínima global del Pilar 2 de la OCDE ha incorporado una nueva obligación tributaria en forma de Impuesto Complementario, aplicable a grupos multinacionales y nacionales de gran dimensión cuando, al menos, en dos de los cuatro periodos impositivos inmediatamente anteriores al inicio del periodo impositivo 2025, el importe neto de la cifra de negocios del conjunto de entidades que formen parte del grupo, sea igual o superior a 750 millones de euros de acuerdo con los estados financieros consolidados de la entidad matriz última.
Modelo 240 – “Comunicación de la entidad constitutiva declarante de la declaración informativa del Impuesto Complementario”,
Tiene por objeto comunicar a la Agencia Estatal de Administración Tributaria la entidad constitutiva que actuará como declarante de la declaración informativa (modelo 241) del Impuesto Complementario para garantizar un nivel mínimo global de imposición en grupos multinacionales y grupos nacionales de gran magnitud.
En cuanto al plazo de presentación, las comunicaciones referidas a períodos impositivos que finalicen el 31 de diciembre de 2025 deberán presentarse, en todo caso, hasta el 30 de diciembre de 2026